

TPrasówka to cykliczny przegląd interpretacji indywidulanych prawa podatkowego dotyczących cen transferowych.
Wartość transakcji koordynacji wymiany walut
Interpretacja indywidualna z 2 kwietnia 2026r., sygn. 0111-KDIB2-1.4010.62.2026.1.AJ
Koordynacja wymiany walut jest usługą analogiczną do usług brokerskich.
Dokonując ustalenia wartości transakcji kontrolowanej obejmującej koordynację wymiany walut podatnik powinien uwzględnić wyłącznie kwotę wynagrodzenia należnego mu za usługi koordynacyjne, do których doliczany będzie narzut.
Wartość obrotów związanych z zakupem/sprzedażą waluty nabytej od podmiotu niepowiązanego (banku) nie ma wpływu na wartość transakcji kontrolowanej polegającej na koordynacji wymiany walut.
Wynik transakcji przy benchmarku wieloletnim
Interpretacja indywidualna z 2 kwietnia 2026r., sygn. 0114-KDIP2-2.4010.46.2026.1.AS
Podatnik ma obowiązek wykazać wynik osiągnięty na transakcji za rok podatkowy, którego dotyczy informacja TPR-C, niezależnie od faktu, że analiza porównawcza została przeprowadzona w oparciu o dane wieloletnie.
Pośrednie powiązania ze Skarbem Państwa a obowiązki dokumentacyjne
Interpretacja indywidualna z 7 kwietnia 2026r., sygn. 0111-KDIB1-1.4010.123.2026.1.MF
Obowiązek sporządzenia lokalnej dokumentacji cen transferowych nie ma zastosowania do transakcji kontrolowanych w przypadku gdy powiązania wynikają wyłącznie z powiązania ze Skarbem Państwa lub jednostkami samorządu terytorialnego lub ich związkami.
Powiązania nie wynikają wyłącznie z powiązania ze Skarbem Państwa w sytuacji, gdy jedynym wspólnikiem spółki jest inna spółka, której z kolei jedynym udziałowcem jest Skarb Państwa.
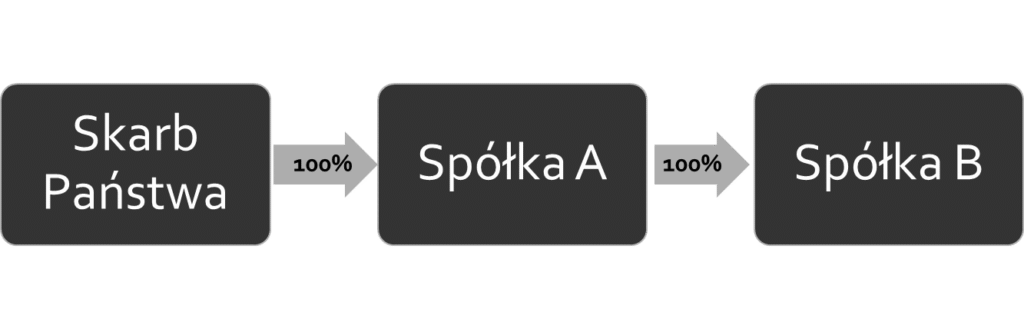
Zdaniem Dyrektora KIS powiązania między spółkami A i B nie wynikają wyłącznie z powiązań ze Skarbem Państwa.